Nur Bildungsmarktanalyse. Keine Finanzberatung.
Ein Barrel Rohöl, das an der Küste des Persischen Golfs verladen wird, kommt nicht mehr mit einer einfachen Transportrechnung. Der Käufer muss fragen, ob ein Tanker Hormus passieren kann, was der Versicherer verlangt, wie lange die Reise dauern könnte und ob ein anderes Exportterminal das sicherere Geschäft bietet.
Diese Fragen verändern den Ölhandel des Nahen Ostens. Über Jahrzehnte war die Straße von Hormus der selbstverständliche Ausgang für einen großen Teil der regionalen Förderung. Die Route war effizient, doch die Konzentration des Verkehrs machte Produzenten und Raffinerien anfällig für Störungen an einer einzigen engen Passage.
Der Krieg mit Iran hat diese Schwachstelle in eine tägliche kaufmännische Entscheidung verwandelt.
Saudi-Arabien transportiert Rohöl quer durch sein Staatsgebiet zum Roten Meer. Die Vereinigten Arabischen Emirate stärken ihre Exportanlagen in Fujairah außerhalb der Meerenge. Der Irak prüft Verbindungen durch Syrien zum Mittelmeer.
Jede Option bringt Kosten und Sicherheitsrisiken mit sich. Gemeinsam deuten sie jedoch darauf hin, dass der Zugang zu Exportrouten zu einem eigenständigen Wettbewerbsvorteil wird.
Im Nahen Osten entscheidet zunehmend nicht nur die geförderte Ölmenge über die Wettbewerbsfähigkeit, sondern auch, wie zuverlässig, schnell und günstig das Öl seine Käufer erreicht.
Diese Verschiebung könnte den regionalen Energiehandel weit über das Ende der Kämpfe hinaus prägen.
Eine Erholung, hinter der sich ein Wandel verbirgt
Die Ölausfuhren haben sich erholt, doch ihre Transportwege haben sich verändert. Nach Angaben des Schiffsdatenanbieters Kpler erreichten die Rohölexporte der Golfregion ohne Iran im September wieder das Vorkriegsniveau von mindestens 16,5 Millionen Barrel pro Tag. Der Unterschied liegt im Weg. Vor dem Krieg passierten 83 % des regionalen Rohöls Hormus. Im September verließen 40 % die Region, ohne die Meerenge zu durchqueren.
Auch die Barrel, die die Meerenge noch passieren, reisen nicht mehr wie früher. Mehr als 70 % des Rohöls, das im August durch Hormus ging, wurden laut Kpler vor der Küste der Emirate oder Omans von Tanker zu Tanker umgeladen. Eine Pendelflotte sehr großer Rohöltanker (VLCC, Very Large Crude Carrier) bringt das Öl nun von Terminals am Golf zu Umschlagpunkten außerhalb der Meerenge, statt direkt zum Käufer zu fahren.
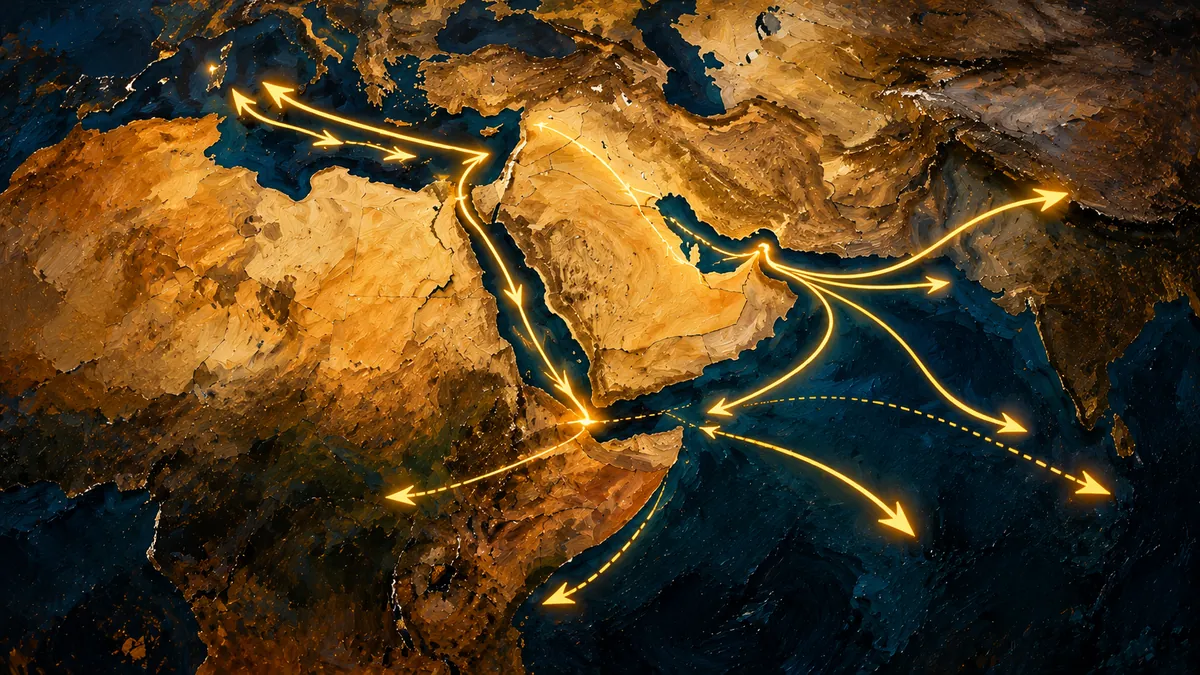
Diese Unterscheidung ist entscheidend. Eine Erholung der Gesamtausfuhren bedeutet nicht, dass das frühere Handelssystem wiederhergestellt ist. Mehr Öl kann Käufer erreichen, obwohl der traditionelle Weg beeinträchtigt bleibt.
Und die Erholung bleibt fragil. In der Woche vom 28. September bis 5. Oktober wurden rund um die Meerenge mindestens 12 Öl- und Gastanker angegriffen, so viele wie in keiner Woche seit Kriegsbeginn am 28. Februar, wie von Reuters zitierte Quellen aus der maritimen Sicherheit berichten. Reuters meldete am 8. Oktober, der Schiffsverkehr durch Hormus sei auf den tiefsten Stand seit mehr als zwei Monaten gefallen. Vor diesem Rückschlag lagen die Rohöltransporte durch die Meerenge laut Kpler in der Woche bis 3. Oktober bei etwa 10,3 Millionen Barrel pro Tag, rund 23 % unter dem Vorkriegsniveau von 13,5 Millionen.
Alternative Ausgänge verschaffen Produzenten Spielraum und mindern für Käufer die Abhängigkeit von einer einzigen Meerenge. Allerdings entstehen neue Schwachstellen. Pipelines haben begrenzte Kapazitäten, Terminals können angegriffen werden, und Umwege verlängern unter Umständen den Transport.
Saudi-Arabien: Das Rote Meer wird zur kommerziellen Alternative
Saudi-Arabien verfügt über die am besten etablierte Landverbindung. Seine East-West Pipeline transportiert Rohöl über rund 1.200 Kilometer von den östlichen Ölfeldern nach Yanbu am Roten Meer. Die Exporte können Hormus damit vollständig umgehen.
Die nominale Kapazität der Pipeline liegt bei etwa 7 Millionen Barrel pro Tag. Entscheidend ist, wie viel davon genutzt wird und wie oft der Fluss unterbrochen wird.
Vor dem Krieg exportierte Yanbu nur etwa 750.000 Barrel pro Tag. Im Sommer waren es rund 4 bis 4,5 Millionen, so der Branchendienst MEES (Middle East Economic Survey). Kpler schätzt, dass die Pipeline vor dem Angriff im September etwa 5,5 Millionen Barrel pro Tag beförderte.
Dieser Angriff zeigte Wert und Grenzen der Route zugleich. Am 10. September legte ein Drohnenangriff die Verladung in Yanbu vollständig still. Saudi-Arabien stellte den Export nicht ein. Es schickte sein Öl wieder nach Osten: Saudisches Rohöl durch Hormus stieg laut Kpler von 0,7 Millionen Barrel pro Tag im August auf 2,8 Millionen im September. Die Umgehung brauchte genau die Meerenge, die sie vermeiden sollte.
Inzwischen ist die Leitung wiederhergestellt. Am 6. Oktober erklärte Energieminister Prinz Abdulaziz bin Salman, der Durchsatz habe 5,8 Millionen Barrel pro Tag erreicht.
Die strategische Frage lautet inzwischen nicht mehr nur, ob Saudi-Arabien Öl nach Westen transportieren kann. Entscheidend ist auch, ob diese Route die Wettbewerbsbedingungen für saudische Lieferungen verändert.
Die Novemberpreise des Königreichs sprechen dafür. Am 5. Oktober senkte Saudi Aramco überraschend den offiziellen Verkaufspreis (OSP, Official Selling Price) für Arab Light an asiatische Kunden um 3 Dollar je Barrel, auf 5 Dollar unter dem Durchschnitt von Oman und Dubai. Das war der größte Abschlag seit Juni 2020, obwohl der Markt eine Erhöhung erwartet hatte. Schwerere Sorten für Asien wurden um 5 Dollar gesenkt. Gleichzeitig erhöhte Aramco die Preise für Nordwesteuropa um 3 Dollar je Barrel, nachdem die Exporte aus Yanbu wieder aufgenommen worden waren.
Asiatische Raffinerien deuteten die Senkung als Ausgleich für rekordhohe Frachtkosten. Für Europa umgehen Ladungen aus Yanbu Hormus vollständig. Dasselbe Öl, zwei Routen, zwei Preise.
Solche Entscheidungen hängen von mehr als dem Rohölpreis ab. Raffinerien berücksichtigen Fracht, Versicherung, Transportrisiken, Lieferzeiten und die Eignung des Öls für ihre Anlagen. Ein nominell günstigeres Barrel kann unattraktiv werden, wenn seine Beförderung teuer oder unsicher ist.
Die Route zum Roten Meer bietet Saudi-Arabien mehr Flexibilität, beseitigt aber geopolitische Risiken nicht. Die Huthi reklamierten im September Angriffe auf Aramco-Anlagen in Yanbu für sich, und in dieser Woche trafen sie zwei saudische Flughäfen. Der Wert der Route hängt von der Zuverlässigkeit der Pipeline, der Sicherheit der Terminals und den Bedingungen auf den Seewegen hinter Yanbu ab.
Die Emirate: Fujairah als strategischer Vorteil
Die Vereinigten Arabischen Emirate entwickeln seit Jahren einen Exportausgang am Golf von Oman. Über die Habshan-Fujairah-Pipeline gelangt Rohöl aus Abu Dhabi zu einem Terminal außerhalb der Straße von Hormus.
Diese Investition verändert die Exportstruktur. Marktberichten zufolge gingen die Rohöllieferungen der Emirate durch Hormus im Juli um fast 53 % zurück. Fujairah wickelte in diesem Zeitraum ungefähr zwei Drittel der Rohölausfuhren des Landes ab.
Fujairah ist mehr als ein Verladehafen. Lagerkapazitäten, Handel und Schiffsbetankung machen den Standort zu einem umfassenderen maritimen Energiezentrum. Für Käufer, die Verzögerungen oder Sicherheitsprobleme in Hormus fürchten, hat eine Verladung außerhalb der Meerenge einen wirtschaftlichen Wert.
Reuters meldete im Mai, dass die Emirate ein weiteres Pipelineprojekt beschleunigten, um Hormus stärker umgehen zu können. Die Investitionen zeigen, dass die Diversifizierung der Routen Teil langfristiger Energieplanung wird und nicht nur eine Notfallmaßnahme bleibt.
Fujairah liegt weiterhin in Reichweite regionaler Bedrohungen. Ein Terminal außerhalb des Engpasses verringert ein Risiko, löst aber nicht das gesamte Sicherheitsproblem.
Irak: Die Option Mittelmeer
Der Irak steht vor einer schwierigeren Aufgabe. Ein großer Teil seines Ölexports ist von südlichen Terminals am Persischen Golf abhängig. Störungen der Schifffahrt durch Hormus treffen das Land deshalb besonders stark.
Neue Aufmerksamkeit erhält die Idee eines Korridors, der irakisches Rohöl durch Syrien zum Mittelmeer bringt. Eine funktionsfähige Verbindung könnte europäische und andere Märkte erschließen, ohne dass Tanker die Meerenge passieren müssten.
Das Interesse der Branche an solchen Routen wächst. Reuters berichtete am 6. Oktober, dass Ölmanager zunehmend argumentieren, die Welt brauche mehr Exportrouten und nicht nur mehr Förderung.
Bislang ist die Mittelmeerroute ein Vorschlag und kein betriebsbereiter Ersatz für die südlichen Exportterminals. Nötig wären Finanzierung, Bau oder Sanierung, Transitvereinbarungen und dauerhafte Sicherheit in mehreren Hoheitsgebieten.
Das Interesse ist dennoch aufschlussreich. Schon die Aussicht auf einen westlichen Korridor kann beeinflussen, wie irakische Entscheidungsträger ihre künftige Verhandlungsmacht und ihre Abhängigkeit vom Seehandel bewerten.
Indien: Raffinerien folgen dem Lieferpreis
Die Verschiebung zeigt sich in den Entscheidungen von Raffinerien Tausende Kilometer vom Golf entfernt. Sie kaufen geliefertes Rohöl, nicht bloß einen Referenzpreis.
Indiens Importe von Rohöl aus dem Nahen Osten lagen im September laut Kpler wieder auf Vorkriegsniveau, bei fast 3 Millionen Barrel pro Tag. Zugleich deuteten Berichte Anfang Oktober darauf hin, dass indische Raffinerien einige russische Käufe für November reduzierten, weil russisches Öl teurer wurde und die chinesische Konkurrenz um diese Mengen zunahm.
Das bedeutet keinen dauerhaften Abschied von russischem Öl. Raffinerien reagieren auf Preisnachlässe, Transportkosten, Zahlungsbedingungen, Rohölqualität und Liefersicherheit.
Wenn Produzenten am Golf ihre Exportkapazitäten wiederherstellen und attraktive Konditionen bieten, werden manche ihrer Lieferungen erneut interessant. So entsteht ein direkter Wettbewerb zwischen geografisch entfernten Anbietern, deren Preise durch die tatsächlichen Lieferkosten miteinander verbunden sind.
Die Bedeutung reicht über Indien hinaus. Produzenten können sich nicht darauf verlassen, dass traditionelle Kundenbeziehungen bestehen bleiben, wenn ein Konkurrent bei Preis, Sicherheit und Logistik besser abschneidet.
Westafrika: Der unerwartete Verlierer
Die Auswirkungen reichen weit über den Nahen Osten hinaus.
Exporteure wie Angola, Nigeria und die Republik Kongo stehen unter stärkerem Konkurrenzdruck, wenn Öl vom Golf wieder leichter verfügbar und aggressiver bepreist ist. Längere Seereisen und rekordhohe Frachtraten machen westafrikanische Sorten für asiatische Raffinerien zusätzlich unattraktiv.
Marktberichten vom 8. Oktober zufolge wurde westafrikanisches Rohöl mit dem größten Abschlag gegenüber Dated Brent seit mehr als einem Jahrzehnt gehandelt. Angaben zu einzelnen Ladungen schwanken je nach Sorte und Ladetermin stark, doch die Richtung ist eindeutig.
Sie verdeutlicht den Druck auf Anbieter, die um dieselbe Raffinerienachfrage konkurrieren. Eine Störung rund um Hormus kann Tausende Kilometer entfernt unerwartete Verlierer hervorbringen, wenn sich Handelsströme verschieben.
Fracht, Versicherung und der wahre Preis eines Barrels
Der Preis neben einer Referenzsorte ist nur der Anfang der Rechnung. Für eine Raffinerie zählt, was ein Barrel kostet, wenn Fracht, Versicherung, Verzögerungen und die Risiken der Route eingerechnet sind.
Die Frachtraten für die größten Tanker haben in diesem Herbst Rekordwerte erreicht. Aramco selbst hat laut von Reuters zitierten Insidern erwogen, Rabatte auf vor Oman verladenes Öl zu gewähren, um Käufer für diese Raten zu entschädigen. Wenn der größte Exporteur der Welt seine Preise an die Fracht anpasst, ist die Fracht Teil des Ölpreises geworden.
Eine Raffinerie muss beim Vergleich zweier Sorten neben dem Rohölpreis auch Fracht, Versicherung, Hafenverzögerungen, Sicherheitsrisiken und betriebliche Anpassungskosten berücksichtigen. Das billigste angebotene Barrel ist nicht zwangsläufig das günstigste am Werkstor.
Brent, Dubai und Oman bleiben wichtige Bezugspunkte für Verträge und Preisformeln. Der Aufpreis für einen zuverlässigen Marktzugang könnte in Verhandlungen zwischen Produzenten, Händlern und Käufern jedoch sichtbarer werden.
Hormus verliert seine Exklusivität, nicht seine Bedeutung
Es wäre falsch, die Straße von Hormus für bedeutungslos zu erklären.
Noch immer passieren enorme Mengen Rohöl und Erdölprodukte die Meerenge. Alternative Pipelines können nicht jedes ausfallende Barrel aufnehmen. Zudem sind auch ihre Terminals und weiterführenden Schifffahrtswege gefährdet. Der September hat es gezeigt: Als die East-West Pipeline ausfiel, lief saudisches Öl wieder durch die Meerenge.
Hinzu kommt der Unterschied zwischen Rohöl und raffinierten Kraftstoffen. Eine Erholung der Rohölexporte stellt die Versorgung mit Diesel, Flugtreibstoff oder anderen Produkten nicht automatisch wieder her, solange Raffinerien, Logistik und Produktmärkte beeinträchtigt bleiben.
Die Region kann damit in einer Hinsicht widerstandsfähiger und in anderer Hinsicht komplexer werden. Mehr Routen verringern die Abhängigkeit von einem Engpass, vergrößern aber zugleich das Netz aus Pipelines, Pumpstationen, Lagern und Häfen, das geschützt werden muss.
Hormus bleibt strategisch wichtig. Was sich verändert, ist die Bereitschaft von Produzenten und Kunden, sich ausschließlich darauf zu verlassen.
Was geschieht nach dem Krieg?
Ein Ende des Krieges ist noch nicht in Sicht. Iran erklärt, die Meerenge bleibe geschlossen, bis Washington seine Bedingungen akzeptiert. In dieser Woche trieben Berichte, das Weiße Haus habe das Pentagon um Optionen für neue Angriffe gebeten, Brent am Donnerstag über 105 Dollar je Barrel. Am Freitag sagte Präsident Trump, vor den Zwischenwahlen am 3. November werde es keine Angriffe geben, und die Preise gaben in Richtung 102 Dollar nach.
Wenn die Kämpfe enden und die Sicherheit auf See zunimmt, werden manche Lieferungen zu den wirtschaftlich günstigsten Routen durch Hormus zurückkehren. Geografie, vorhandene Infrastruktur und gewachsene Handelsbeziehungen bleiben relevant.
Investitionen aus Krisenzeiten verlieren ihren Wert jedoch nicht automatisch, sobald die unmittelbare Gefahr nachlässt. Zusätzliche Exportkapazität kann als Versicherung gegen künftige Störungen dienen, auch wenn sie nicht täglich voll ausgelastet wird.
Das könnte langfristige Lieferverträge, Beschaffungsstrategien von Raffinerien, Pipelineinvestitionen und den geopolitischen Wert weit entfernter Häfen beeinflussen.
Eine dauerhafte Abnahme des Verkehrs durch Hormus ist damit keineswegs garantiert. Entscheidend sind Infrastrukturkosten, Sicherheitslage, wirtschaftliche Anreize und die Beständigkeit neuer Routen. Neu ist, dass diese Alternativen unter realem Druck erprobt werden und nicht nur als Notfallpläne existieren.
Die Einschätzung von HormuzEye
Unmittelbar geht es um Marktanteile. Saudi-Arabien, die Emirate und andere Produzenten wollen ihre Lieferungen trotz der Störungen zu den Kunden bringen. Die Käufer verlangen verlässliche Versorgung zu wettbewerbsfähigen Gesamtkosten.
Die tiefere Veränderung betrifft den Marktzugang. Die Stärke eines Produzenten wird zunehmend nicht nur durch Reserven und Förderkapazität bestimmt, sondern auch durch mehrere glaubwürdige Wege zum Kunden.
Dieser Wettbewerb ist bereits sichtbar: in Frachtraten, offiziellen Verkaufspreisen, Kaufentscheidungen der Raffinerien und Investitionen in Pipelines und Häfen. Eine verlässliche Route kann ein eigentlich teureres Barrel zum besseren Kauf machen.
Hormus wird nicht bedeutungslos. Die Meerenge verliert ihre bisherige Exklusivität.
Das könnte sich als eine der folgenreichsten Veränderungen des Krieges mit Iran erweisen.
Früher lautete die Frage, wie viel Öl die Straße von Hormus passieren kann.
Künftig könnte entscheidend sein, wie viel Öl aus dem Nahen Osten überhaupt noch auf diese Route angewiesen ist.
Quellen
- Kpler, Erklärstück zu den Rohölexporten vom Golf
- Euronews, 5. Oktober, Exportdaten von Kpler
- Hellenic Shipping News, Kpler-Daten zum Umschlag zwischen Tankern
- CNBC, 6. Oktober, Rohölflüsse durch Hormus laut Kpler
- Reuters via US News, 7. Oktober, Rekord bei Angriffen auf Tanker
- Reuters, 8. Oktober, Hormus-Transite auf Zweimonatstief
- Al Jazeera, 6. Oktober, East-West Pipeline bei 5,8 Mio. Barrel pro Tag
- OilPrice.com, Kpler- und MEES-Zahlen zu Yanbu und der Pipeline
- Reuters via gCaptain, 5. Oktober, saudische Novemberpreise
- Reuters, 6. Oktober, alternative Exportrouten
- Reuters, 15. Mai, Pipeline der Emirate
- Economic Times / Bloomberg, 8. Oktober, indische Ölkäufe
- Nairametrics, 8. Oktober, westafrikanische Abschläge
- Anadolu, 9. Oktober, Ölpreise nach Trumps Absage an Angriffe vor den Wahlen
- Quartz, 8. Oktober, Brent schließt bei 105,36 Dollar
Haftungsausschluss: HormuzEye bietet ausschließlich Bildungs- und Informationsmarktanalyse. Dieser Inhalt ist keine Finanzberatung, keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Ölmärkte sind volatil und geopolitische Ereignisse können sich schnell ändern. Führen Sie stets eigene Recherchen durch und konsultieren Sie einen qualifizierten Finanzberater, bevor Sie Anlageentscheidungen treffen.