Alleen educatieve marktanalyse. Geen financieel advies.
Een vat ruwe olie dat aan de kust van de Perzische Golf wordt geladen, komt niet langer met een eenvoudige transportberekening. De koper moet zich afvragen of een tanker door Hormuz kan, wat de verzekeraar rekent, hoe lang de reis kan duren en of een andere exportterminal een veiliger koop biedt.
Die vragen veranderen de oliehandel in het Midden-Oosten. Decennialang was de Straat van Hormuz de vanzelfsprekende uitgang voor een groot deel van de productie in de regio. De route was efficiënt, maar de concentratie van verkeer maakte producenten en raffinaderijen kwetsbaar voor verstoring op één smalle doorgang.
De oorlog met Iran heeft die kwetsbaarheid veranderd in een dagelijkse commerciële beslissing.
Saoedi-Arabië vervoert ruwe olie dwars door het land naar de Rode Zee. De Verenigde Arabische Emiraten versterken hun exportinfrastructuur bij Fujairah, buiten de zeestraat. Irak onderzoekt mogelijkheden om via Syrië de Middellandse Zee te bereiken.
Elke optie brengt kosten en veiligheidsrisico's mee. Samen wijzen ze er echter op dat toegang tot exportroutes een concurrentievoordeel op zichzelf wordt.
Het Midden-Oosten concurreert steeds meer op de vraag hoe betrouwbaar, snel en goedkoop olie bij de klant komt, niet uitsluitend op de hoeveelheid die een land produceert.
Dat verschil kan de regionale energiehandel nog lang na het einde van de gevechten veranderen.
Herstel dat een structurele verandering verhult
De olie-export is hersteld, maar de routes waarlangs die olie wordt vervoerd zijn veranderd. Volgens scheepsvolgbedrijf Kpler was de uitvoer van ruwe olie uit de Golfregio, Iran niet meegerekend, in september terug op het vooroorlogse niveau: minstens 16,5 miljoen vaten per dag. Het verschil zit in de route. Voor de oorlog ging 83% van de ruwe olie uit de regio door Hormuz. In september verliet 40% de regio zonder de zeestraat te passeren.
Ook de vaten die wel door de zeestraat gaan, reizen niet meer zoals vroeger. Meer dan 70% van de ruwe olie die in augustus door Hormuz ging, werd volgens Kpler voor de kust van de Emiraten of Oman overgeslagen van tanker op tanker. Een pendelvloot van zeer grote olietankers (VLCC's, very large crude carriers) vervoert olie nu van terminals in de Golf naar overslagpunten buiten de zeestraat, in plaats van rechtstreeks naar de koper te varen.
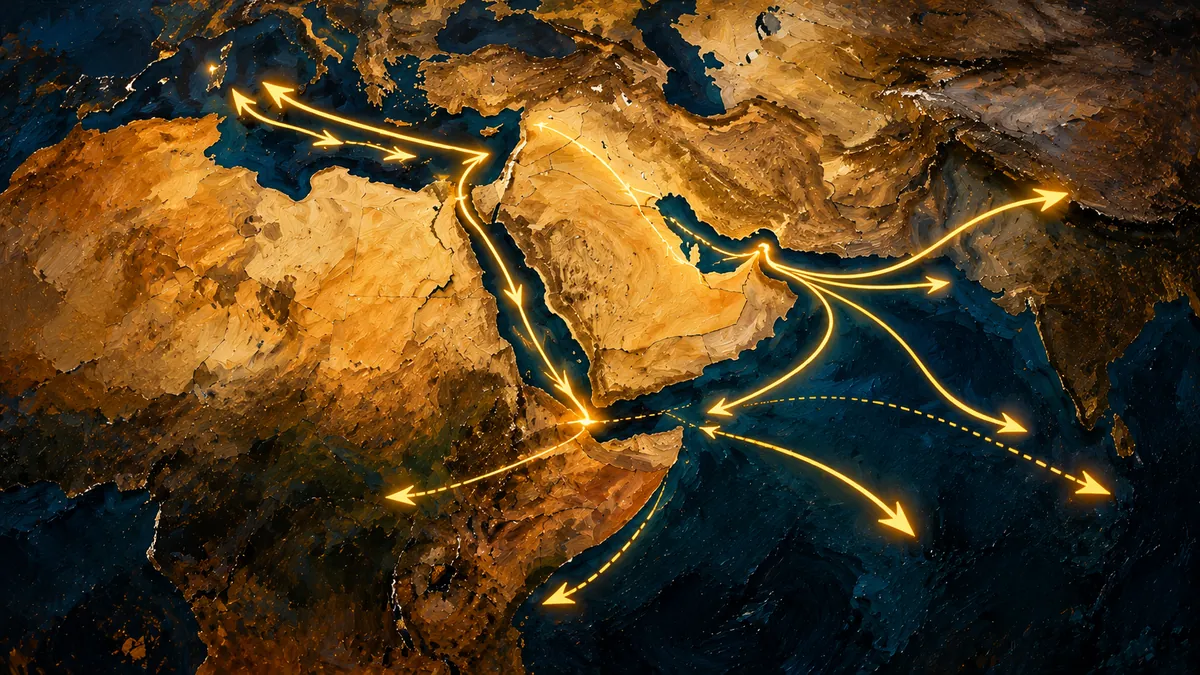
Dat onderscheid is belangrijk. Een herstel van de totale export betekent niet dat het oude handelssysteem terug is. Er kan meer olie bij afnemers aankomen terwijl de traditionele route nog steeds ontregeld is.
En het herstel blijft kwetsbaar. In de week van 28 september tot 5 oktober werden rond de zeestraat minstens 12 olie- en gastankers aangevallen, het hoogste weektotaal sinds het begin van de oorlog op 28 februari, volgens maritieme veiligheidsbronnen die Reuters citeert. Reuters meldde op 8 oktober dat het scheepsverkeer door Hormuz was gedaald tot het laagste niveau in meer dan twee maanden. Voor die terugslag kwam het transport van ruwe olie door de zeestraat volgens Kpler uit op ongeveer 10,3 miljoen vaten per dag in de week tot 3 oktober, zo'n 23% onder het vooroorlogse niveau van 13,5 miljoen.
Alternatieve uitgangen geven producenten meer keuzemogelijkheden en beschermen afnemers gedeeltelijk tegen één maritiem knelpunt. Maar ze brengen eigen kwetsbaarheden mee. Pijpleidingen hebben een beperkte capaciteit, terminals kunnen worden aangevallen en omwegen kunnen de afstand tot klanten vergroten.
Saoedi-Arabië: de Rode Zee wordt een commercieel alternatief
Saoedi-Arabië beschikt over het duidelijkste bestaande alternatief over land. De East-West Pipeline vervoert ruwe olie over ongeveer 1.200 kilometer van de oostelijke olievelden naar Yanbu aan de Rode Zee. Daardoor kan de uitvoer Hormuz volledig vermijden.
De nominale capaciteit van de pijpleiding is ongeveer 7 miljoen vaten per dag. Waar het om gaat, is hoeveel daarvan wordt gebruikt en hoe vaak de stroom wordt onderbroken.
Voor de oorlog exporteerde Yanbu slechts ongeveer 750.000 vaten per dag. In de zomer was dat opgelopen tot zo'n 4 tot 4,5 miljoen, volgens vakblad MEES (Middle East Economic Survey). Kpler schat dat de pijpleiding ongeveer 5,5 miljoen vaten per dag vervoerde voordat hij in september werd aangevallen.
Die aanval liet zowel de waarde als de grenzen van de route zien. Op 10 september legde een droneaanval de belading in Yanbu volledig stil. Saoedi-Arabië stopte niet met exporteren. Het stuurde zijn olie weer naar het oosten: de hoeveelheid Saoedische ruwe olie door Hormuz steeg volgens Kpler van 0,7 miljoen vaten per dag in augustus naar 2,8 miljoen in september. De omleiding had precies de zeestraat nodig die ze moest vermijden.
De pijpleiding is inmiddels hersteld. Op 6 oktober zei energieminister prins Abdulaziz bin Salman dat de doorvoer weer 5,8 miljoen vaten per dag had bereikt.
De strategische vraag is inmiddels niet alleen of Saoedi-Arabië olie naar het westen kan vervoeren. Het gaat er ook om of die route de commerciële voorwaarden verandert waaronder Saoedische olie concurreert.
De novemberprijzen van het koninkrijk wijzen erop dat dat zo is. Op 5 oktober verlaagde Saudi Aramco onverwacht de officiële verkoopprijs (OSP, official selling price) van Arab Light voor Aziatische klanten met 3 dollar per vat, tot 5 dollar onder het gemiddelde van Oman en Dubai. Dat was de grootste korting sinds juni 2020, terwijl de markt juist een verhoging verwachtte. Zwaardere soorten voor Azië gingen 5 dollar omlaag. Tegelijk verhoogde Aramco de prijzen voor Noordwest-Europa met 3 dollar per vat, nadat de export vanuit Yanbu was hervat.
Aziatische raffinaderijen zagen de verlaging als compensatie voor recordhoge vrachtkosten. Voor Europa vermijden ladingen uit Yanbu Hormuz volledig. Dezelfde olie, twee routes, twee prijzen.
Bij zulke prijsbeslissingen telt meer dan de olieprijs zelf. Raffinaderijen vergelijken de prijs van de ruwe olie met vrachtkosten, verzekeringen, transportrisico, levertijd en geschiktheid voor hun installaties. Een goedkoper aangeboden vat kan alsnog onaantrekkelijk zijn wanneer het vervoer duur of onzeker is.
De Rode Zee biedt Saoedi-Arabië meer flexibiliteit, maar neemt geopolitieke risico's niet weg. De Houthi's eisten in september aanvallen op Aramco-installaties in Yanbu op, en deze week troffen ze twee Saoedische luchthavens. De waarde van de route hangt af van de betrouwbaarheid van de pijpleiding, de veiligheid van terminals en de omstandigheden op zee voorbij Yanbu.
De Emiraten: Fujairah als strategisch voordeel
De Verenigde Arabische Emiraten bouwen al jaren aan een uitvoerroute aan de Golf van Oman. Via de pijpleiding Habshan-Fujairah kan olie uit Abu Dhabi een terminal buiten de Straat van Hormuz bereiken.
Die investering verandert de verdeling van de nationale export. Volgens marktberichten daalde de uitvoer van ruwe olie uit de Emiraten via Hormuz in juli met bijna 53%, terwijl Fujairah in die periode ongeveer twee derde van de totale uitvoer van ruwe olie verwerkte.
Fujairah is meer dan een laadplaats. Opslag, handel en bunkerfaciliteiten maken het tot een bredere maritieme energiehub. Voor klanten die zich zorgen maken over vertragingen of veiligheid in Hormuz, kan laden buiten de zeestraat een commercieel voordeel zijn.
Reuters berichtte in mei dat de Emiraten de ontwikkeling van een extra pijpleidingproject versnelden om Hormuz verder te kunnen omzeilen. Zulke investeringen laten zien dat spreiding van exportroutes onderdeel wordt van langetermijnplanning en niet alleen van crisisbeheer.
Fujairah blijft wel blootstaan aan regionale dreigingen. Een terminal buiten het knelpunt plaatsen vermindert één risico, maar lost het bredere veiligheidsprobleem niet op.
Irak: de mogelijkheid van een route naar de Middellandse Zee
Irak staat voor een moeilijkere opgave. Een groot deel van de olie-export is afhankelijk van zuidelijke terminals in de Perzische Golf. Daardoor is het land bijzonder kwetsbaar wanneer de scheepvaart door Hormuz wordt verstoord.
Een idee dat opnieuw aandacht krijgt, is een corridor voor Iraakse olie via Syrië naar de Middellandse Zee. Een werkende verbinding zou toegang kunnen bieden tot Europese en andere markten zonder dat tankers door de zeestraat hoeven.
De belangstelling van de sector voor zulke routes groeit. Reuters meldde op 6 oktober dat olie-executives steeds vaker betogen dat de wereld meer exportroutes nodig heeft, niet alleen meer productie.
Voorlopig is de Middellandse Zeeroute een voorstel, geen operationeel alternatief voor de zuidelijke exportterminals van Irak. Financiering, aanleg of herstel, doorvoerovereenkomsten en langdurige veiligheid in meerdere landen zijn noodzakelijk.
Toch zegt de belangstelling veel. Alleen al de mogelijkheid van een westelijke corridor kan invloed hebben op hoe Iraakse beleidsmakers denken over hun toekomstige onderhandelingspositie en afhankelijkheid van de scheepvaart.
India: raffinaderijen volgen de geleverde prijs
De verschuiving is zichtbaar in de beslissingen van raffinaderijen duizenden kilometers van de Golf. Zij kopen geleverde olie, niet alleen een benchmarkprijs.
De Indiase invoer van ruwe olie uit het Midden-Oosten was in september terug op het vooroorlogse niveau, bijna 3 miljoen vaten per dag, volgens Kpler. Tegelijk verschenen begin oktober berichten dat Indiase raffinaderijen hun Russische aankopen voor november deels terugschroefden, doordat Russische olie duurder werd en de Chinese concurrentie om die vaten toenam.
Dat betekent geen definitief afscheid van Russische olie. Raffinaderijen reageren op veranderende kortingen, vrachtkosten, betalingsvoorwaarden, oliekwaliteit en leveringszekerheid.
Wanneer Golfproducenten hun uitvoercapaciteit herstellen en concurrerende voorwaarden bieden, worden sommige van hun olievaten opnieuw aantrekkelijk. Zo ontstaat directe concurrentie tussen leveranciers die geografisch ver uit elkaar liggen, maar commercieel verbonden zijn door de kosten van geleverde olie.
Dat geldt niet alleen voor India. Producenten kunnen er niet langer van uitgaan dat bestaande klantrelaties standhouden wanneer een concurrent een betere combinatie van prijs, veiligheid en logistiek biedt.
West-Afrika: de onverwachte verliezer
De gevolgen reiken veel verder dan het Midden-Oosten.
Exporteurs als Angola, Nigeria en de Republiek Congo krijgen meer concurrentie wanneer olie uit de Golf weer beter beschikbaar is en scherper wordt geprijsd. Langere vaarroutes en recordhoge vrachtkosten maken West-Afrikaanse oliesoorten voor Aziatische raffinaderijen nog minder aantrekkelijk.
Volgens marktberichten van 8 oktober werd West-Afrikaanse ruwe olie verhandeld met de grootste korting ten opzichte van Dated Brent in meer dan tien jaar. Indicaties voor afzonderlijke ladingen lopen sterk uiteen per soort en laaddatum, maar de richting is duidelijk.
Het laat zien hoe zwaar de concurrentie om dezelfde raffinagevraag kan worden. Een verstoring rond Hormuz kan duizenden kilometers verderop onverwachte verliezers opleveren wanneer handelsstromen verschuiven.
Vracht, verzekering en de werkelijke prijs van een vat
De prijs naast een benchmark is slechts het begin van de berekening. Voor een raffinaderij telt wat een vat kost nadat vracht, verzekering, vertragingen en de risico's van de route zijn meegerekend.
De vrachttarieven voor de grootste tankers hebben dit najaar recordhoogtes bereikt. Aramco zelf heeft overwogen kortingen te geven op olie die voor de kust van Oman wordt geladen, om kopers voor die tarieven te compenseren, volgens ingewijden die Reuters citeert. Wanneer 's werelds grootste exporteur zijn prijzen aanpast aan de vracht, is vracht onderdeel van de olieprijs geworden.
Een raffinaderij die twee oliesoorten vergelijkt, moet naast de olieprijs rekening houden met vracht, verzekering, havenvertragingen, veiligheidsrisico's en de kosten van aanpassing van het raffinageproces. Het vat met de laagste offerte is niet automatisch het goedkoopste vat bij de raffinaderijpoort.
Brent, Dubai en Oman blijven de basis voor contracten en prijsformules. Toch kan de meerprijs voor betrouwbare toegang een zichtbaarder onderdeel worden van onderhandelingen tussen producenten, handelaren en afnemers.
Hormuz verliest zijn exclusiviteit, niet zijn belang
Het zou onjuist zijn om te concluderen dat de Straat van Hormuz irrelevant wordt.
Er gaan nog altijd enorme hoeveelheden ruwe olie en olieproducten door de zeestraat. Alternatieve pijpleidingen kunnen niet ieder weggevallen vat opvangen. Bovendien lopen hun terminals en verdere scheepvaartroutes eigen risico's. September bewees het: toen de East-West Pipeline uitviel, ging Saoedische olie weer door de zeestraat.
Er is ook een verschil tussen ruwe olie en geraffineerde brandstoffen. Herstel van de uitvoer van ruwe olie betekent niet automatisch dat de aanvoer van diesel, kerosine of andere producten normaliseert zolang raffinaderijen, logistieke netwerken en productmarkten verstoord blijven.
De regio kan daardoor in één opzicht weerbaarder worden en in een ander opzicht ingewikkelder. Spreiding vermindert de afhankelijkheid van één knelpunt, maar vergroot tegelijk het netwerk van pijpleidingen, pompstations, opslaglocaties en havens dat beschermd moet worden.
Hormuz behoudt zijn strategische betekenis. Wat verandert, is de mate waarin producenten en klanten bereid zijn uitsluitend op deze route te vertrouwen.
Wat gebeurt er na de oorlog?
Het einde van de oorlog is nog niet in zicht. Iran zegt dat de zeestraat dicht blijft tot Washington zijn voorwaarden accepteert. Deze week stuwden berichten dat het Witte Huis het Pentagon om opties voor nieuwe aanvallen had gevraagd de Brentprijs donderdag boven 105 dollar per vat. Op vrijdag zei president Trump dat er geen aanvallen komen voor de tussentijdse verkiezingen van 3 november, en zakten de prijzen terug richting 102 dollar.
Als de gevechten stoppen en de veiligheid op zee verbetert, zullen sommige transporten terugkeren naar de economisch gunstigste routes door Hormuz. Geografie, bestaande infrastructuur en langdurige handelsrelaties blijven belangrijk.
Maar investeringen uit een crisis verliezen niet automatisch hun waarde zodra het directe gevaar afneemt. Reserve-uitvoercapaciteit kan bescherming bieden tegen toekomstige verstoringen, ook wanneer die niet iedere dag volledig wordt gebruikt.
Dat kan gevolgen hebben voor langlopende leveringscontracten, inkoopstrategieën van raffinaderijen, pijpleidinginvesteringen en de geopolitieke waarde van havens ver van de zeestraat.
Niets hiervan garandeert een blijvende daling van het verkeer door Hormuz. De uitkomst hangt af van infrastructuurkosten, veiligheid, commerciële prikkels en de houdbaarheid van nieuwe routes. Wel worden alternatieven nu onder werkelijke druk getest, in plaats van alleen als noodscenario besproken.
De analyse van HormuzEye
De directe strijd gaat om marktaandeel. Saoedi-Arabië, de Emiraten en andere producenten willen hun olie ondanks de verstoringen bij klanten krijgen. Afnemers willen betrouwbare leveringen tegen concurrerende totale kosten.
De diepere verandering gaat over toegang tot de markt. De kracht van een producent wordt niet alleen bepaald door reserves en productiecapaciteit, maar steeds meer ook door het vermogen meerdere geloofwaardige exportroutes aan te bieden.
Die concurrentie is al zichtbaar in vrachttarieven, officiële verkoopprijzen, inkoopbeslissingen van raffinaderijen en investeringen in pijpleidingen en havens. Een betrouwbare route kan een duurder vat de betere aankoop maken.
Hormuz wordt niet irrelevant. Het wordt minder exclusief.
Dat zou wel eens een van de belangrijkste veranderingen kunnen zijn die uit de oorlog met Iran voortkomen.
De oude vraag was hoeveel olie door de Straat van Hormuz kon worden vervoerd.
De nieuwe vraag is hoeveel olie uit het Midden-Oosten die route straks nog nodig heeft.
Bronnen
- Kpler, uitleg over de export van ruwe olie uit de Golf
- Euronews, 5 oktober, exportcijfers Kpler
- Hellenic Shipping News, Kpler-cijfers over overslag tussen tankers
- CNBC, 6 oktober, olietransport door Hormuz volgens Kpler
- Reuters via US News, 7 oktober, recordaantal aanvallen op tankers
- Reuters, 8 oktober, verkeer door Hormuz op laagste niveau in twee maanden
- Al Jazeera, 6 oktober, East-West Pipeline op 5,8 miljoen vaten per dag
- OilPrice.com, cijfers van Kpler en MEES over Yanbu en de pijpleiding
- Reuters via gCaptain, 5 oktober, Saoedische verkoopprijzen voor november
- Reuters, 6 oktober, alternatieve exportroutes
- Reuters, 15 mei, pijpleiding Emiraten
- Economic Times / Bloomberg, 8 oktober, Indiase olieaankopen
- Nairametrics, 8 oktober, kortingen West-Afrikaanse olie
- Anadolu, 9 oktober, olieprijzen nadat Trump aanvallen voor de verkiezingen uitsluit
- Quartz, 8 oktober, Brent sluit op 105,36 dollar
Disclaimer: HormuzEye biedt uitsluitend educatieve en informatieve marktanalyse. Deze content is geen financieel advies, geen beleggingsadvies en geen koop- of verkoopaanbeveling. Oliemarkten zijn volatiel en geopolitieke gebeurtenissen kunnen snel veranderen. Doe altijd je eigen onderzoek en raadpleeg een gekwalificeerd financieel adviseur voordat je beleggingsbeslissingen neemt.