Solo análisis de mercado con fines educativos. No es asesoramiento financiero.
Un barril de crudo cargado en la costa del golfo Pérsico ya no llega con un cálculo de transporte sencillo. El comprador debe preguntarse si un petrolero podrá cruzar Ormuz, cuánto cobrará la aseguradora, cuánto puede durar el viaje y si otra terminal de exportación ofrece un negocio más seguro.
Esas preguntas están cambiando el comercio petrolero de Oriente Medio. Durante décadas, el estrecho de Ormuz fue la salida natural de buena parte de la producción regional. La ruta era eficiente, pero la concentración del tráfico dejaba a productores y refinerías expuestos a interrupciones en un único paso estrecho.
La guerra con Irán ha convertido esa vulnerabilidad en una decisión comercial diaria.
Arabia Saudí transporta crudo por su territorio hasta el mar Rojo. Emiratos Árabes Unidos refuerza su infraestructura exportadora en Fujairah, fuera del estrecho. Irak estudia una salida hacia el Mediterráneo a través de Siria.
Cada opción tiene costes y riesgos de seguridad. Pero en conjunto sugieren que el acceso a rutas de exportación se está convirtiendo en una ventaja competitiva por sí mismo.
En Oriente Medio, la competencia empieza a depender no solo de cuánto petróleo se produce, sino también de la fiabilidad, la rapidez y el coste con que llega a los clientes.
Esa diferencia podría modificar el comercio energético regional mucho después de que terminen los combates.
Una recuperación que oculta una transformación
Las exportaciones de petróleo se han recuperado, pero las rutas han cambiado. Según la empresa de seguimiento marítimo Kpler, las exportaciones de crudo de la región del Golfo, sin contar Irán, volvieron en septiembre a su nivel anterior a la guerra: al menos 16,5 millones de barriles diarios. La diferencia está en el camino. Antes de la guerra, el 83 % del crudo de la región cruzaba Ormuz. En septiembre, el 40 % salió sin atravesar el estrecho.
Los barriles que sí cruzan el estrecho tampoco viajan como antes. Más del 70 % del crudo que pasó por Ormuz en agosto se transfirió de un petrolero a otro frente a las costas de Emiratos u Omán, según Kpler. Una flota lanzadera de superpetroleros (VLCC, por sus siglas en inglés, very large crude carriers) lleva ahora el crudo desde las terminales del Golfo hasta puntos de transbordo fuera del estrecho, en lugar de navegar directamente hasta el comprador.
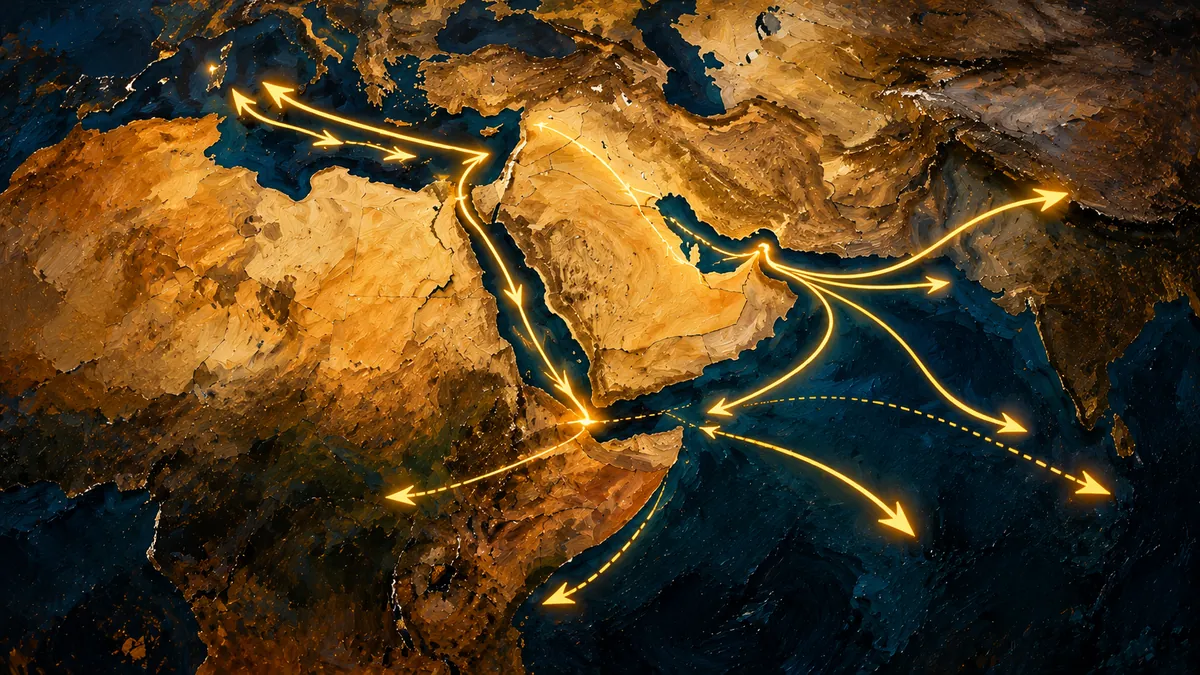
La distinción importa. Que se recupere el volumen total exportado no significa que se haya restablecido el sistema comercial anterior. Puede llegar más petróleo a los compradores mientras la ruta tradicional continúa afectada.
Y la recuperación sigue siendo frágil. En la semana del 28 de septiembre al 5 de octubre se registraron al menos 12 ataques contra petroleros y metaneros en torno al estrecho, la cifra semanal más alta desde el inicio de la guerra el 28 de febrero, según fuentes de seguridad marítima citadas por Reuters. Reuters informó el 8 de octubre de que el tráfico por Ormuz había caído a su nivel más bajo en más de dos meses. Antes de ese retroceso, los datos de Kpler situaban el paso de crudo por el estrecho en unos 10,3 millones de barriles diarios en la semana hasta el 3 de octubre, alrededor de un 23 % por debajo del nivel previo a la guerra de 13,5 millones.
Las salidas alternativas dan flexibilidad a los productores y reducen para los compradores la dependencia de un solo paso marítimo. Pero también presentan vulnerabilidades. Los oleoductos tienen una capacidad limitada, las terminales pueden ser atacadas y los desvíos pueden alargar el trayecto hasta ciertos mercados.
Arabia Saudí: el mar Rojo se convierte en una alternativa comercial
Arabia Saudí dispone de la alternativa terrestre más consolidada. Su oleoducto East-West transporta crudo a lo largo de unos 1.200 kilómetros, desde los yacimientos del este hasta Yanbu, en el mar Rojo. Así, las exportaciones pueden evitar Ormuz por completo.
La capacidad nominal del oleoducto ronda los 7 millones de barriles diarios. Lo que importa es cuánto de esa capacidad se utiliza y con qué frecuencia se interrumpe.
Antes de la guerra, Yanbu exportaba solo unos 750.000 barriles diarios. En verano manejaba entre 4 y 4,5 millones, según la publicación especializada MEES (Middle East Economic Survey). Kpler calcula que el oleoducto transportaba unos 5,5 millones de barriles diarios antes del ataque de septiembre.
Ese ataque mostró a la vez el valor y los límites de la ruta. El 10 de septiembre, un ataque con drones paralizó por completo las cargas en Yanbu. Arabia Saudí no dejó de exportar. Envió su petróleo de nuevo hacia el este: el crudo saudí que cruzó Ormuz pasó de 0,7 millones de barriles diarios en agosto a 2,8 millones en septiembre, según Kpler. La ruta alternativa necesitó precisamente el estrecho que debía evitar.
El oleoducto ya se ha restablecido. El 6 de octubre, el ministro de Energía, el príncipe Abdulaziz bin Salman, afirmó que el flujo había alcanzado los 5,8 millones de barriles diarios.
La cuestión estratégica ya no consiste únicamente en saber si Arabia Saudí puede transportar petróleo hacia el oeste. También importa si esa ruta modifica las condiciones comerciales en las que compite su crudo.
Los precios de noviembre del reino indican que sí. El 5 de octubre, Saudi Aramco recortó por sorpresa el precio oficial de venta (OSP, por sus siglas en inglés, official selling price) de Arab Light para compradores asiáticos en 3 dólares por barril, hasta 5 dólares por debajo de la media de Omán y Dubái. Fue el mayor descuento desde junio de 2020, cuando el mercado esperaba una subida. Las variedades más pesadas para Asia bajaron 5 dólares. Al mismo tiempo, Aramco elevó en 3 dólares por barril los precios para el noroeste de Europa, tras reanudar las exportaciones desde Yanbu.
Las refinerías asiáticas interpretaron el recorte como una compensación por unos fletes récord. Para Europa, los cargamentos de Yanbu evitan Ormuz por completo. El mismo crudo, dos rutas, dos precios.
Estas decisiones dependen de algo más que del precio del crudo. Las refinerías comparan el coste del petróleo con los fletes, los seguros, los riesgos del tránsito, los plazos de entrega y la compatibilidad con sus instalaciones. Un barril ofrecido a menor precio puede resultar menos atractivo si su transporte es caro o incierto.
La salida al mar Rojo da más flexibilidad a Arabia Saudí, pero no elimina la exposición geopolítica. Los hutíes reivindicaron en septiembre ataques contra instalaciones de Aramco en Yanbu y esta semana alcanzaron dos aeropuertos saudíes. El valor de la ruta depende de la fiabilidad del oleoducto, de la seguridad de las terminales y de las condiciones marítimas más allá de Yanbu.
Emiratos Árabes Unidos: Fujairah como ventaja estratégica
Emiratos Árabes Unidos lleva años desarrollando una salida exportadora en el golfo de Omán. El oleoducto Habshan-Fujairah permite transportar crudo de Abu Dabi hasta una terminal situada fuera del estrecho de Ormuz.
La inversión está cambiando la distribución de sus exportaciones. Según informes de mercado, los envíos de crudo emiratíes a través de Ormuz disminuyeron casi un 53 % en julio, mientras Fujairah gestionó aproximadamente dos tercios de las exportaciones de crudo del país durante ese período.
Fujairah es mucho más que un punto de carga. Sus instalaciones de almacenamiento, comercio y suministro de combustible a buques forman un centro energético marítimo de mayor alcance. Para los compradores preocupados por retrasos o riesgos en Ormuz, cargar fuera del estrecho puede aportar valor comercial.
Reuters informó en mayo de que Emiratos estaba acelerando otro proyecto de oleoducto para ampliar su capacidad de evitar Ormuz. Esa inversión indica que diversificar las rutas se está convirtiendo en parte de la planificación energética a largo plazo, no solo en una medida de emergencia.
Fujairah sigue expuesta a amenazas regionales. Situar una terminal fuera del paso estrecho reduce un riesgo, pero no resuelve el problema general de seguridad.
Irak: la opción del Mediterráneo
Irak afronta un desafío más complicado. Gran parte de su sistema exportador depende de terminales meridionales en el golfo Pérsico, lo que lo hace especialmente vulnerable cuando se interrumpe el tráfico marítimo por Ormuz.
Una propuesta que vuelve a atraer atención es un corredor para llevar crudo iraquí hacia el oeste, a través de Siria, hasta el Mediterráneo. Si llegara a funcionar, permitiría acceder a mercados europeos y de otras regiones sin atravesar el estrecho.
El interés del sector por este tipo de rutas va en aumento. Reuters informó el 6 de octubre de que cada vez más directivos petroleros sostienen que el mundo necesita más rutas de exportación, no solo más producción.
Por ahora, la opción mediterránea es una propuesta, no un sustituto operativo de las terminales del sur de Irak. Requeriría financiación, construcción o rehabilitación, acuerdos de tránsito y seguridad sostenida en varias jurisdicciones.
Aun así, el interés resulta significativo. Incluso la posibilidad de un corredor occidental puede influir en cómo las autoridades iraquíes evalúan su futuro poder negociador y su exposición a las interrupciones marítimas.
India: las refinerías siguen el precio entregado
El cambio se aprecia en las decisiones de refinerías situadas a miles de kilómetros del Golfo. Compran crudo entregado, no simplemente un precio de referencia.
Las importaciones indias de crudo de Oriente Medio volvieron en septiembre a niveles previos a la guerra, cerca de 3 millones de barriles diarios, según Kpler. Al mismo tiempo, informes de principios de octubre indicaban que algunas refinerías indias estaban reduciendo sus compras de crudo ruso para noviembre, ante el encarecimiento de ese petróleo y una competencia china más intensa por esos barriles.
Eso no supone una retirada definitiva del petróleo ruso. Las refinerías reaccionan a los descuentos, los costes de transporte, las condiciones de pago, la calidad del crudo y la fiabilidad de las entregas.
Cuando los productores del Golfo recuperan capacidad exportadora y ofrecen condiciones competitivas, algunos de sus barriles vuelven a resultar atractivos. Surge así una competencia directa entre proveedores distantes geográficamente, pero conectados por el coste real del petróleo entregado.
La consecuencia va más allá de India. Los productores no pueden dar por seguras sus relaciones históricas con los clientes si otro proveedor ofrece una combinación mejor de precio, seguridad y logística.
África occidental: el perdedor inesperado
Las consecuencias llegan mucho más allá de Oriente Medio.
Exportadores como Angola, Nigeria y la República del Congo afrontan una competencia mayor cuando el crudo del Golfo vuelve a estar disponible y se ofrece a precios agresivos. Los viajes más largos y los fletes récord restan aún más atractivo a las variedades de África occidental para las refinerías asiáticas.
Según informes de mercado del 8 de octubre, el crudo de África occidental cotizaba con el mayor descuento frente a Dated Brent en más de una década. Las indicaciones para cargamentos concretos varían mucho según la variedad y la fecha de carga, pero la tendencia es clara.
El dato muestra la presión sobre los productores que compiten por la misma demanda de refinación. Una interrupción centrada en Ormuz puede generar perdedores inesperados a miles de kilómetros cuando cambian los flujos comerciales.
Fletes, seguros y el precio real de un barril
El precio que figura junto a una referencia es solo el comienzo del cálculo. Para una refinería, lo que cuenta es el coste del barril una vez sumados el transporte, el seguro, los retrasos y los riesgos de la ruta.
Los fletes de los mayores petroleros han alcanzado niveles récord este otoño. La propia Aramco ha estudiado ofrecer descuentos sobre el crudo cargado frente a Omán para compensar a los compradores por esas tarifas, según fuentes conocedoras citadas por Reuters. Cuando el mayor exportador del mundo ajusta sus precios al flete, el flete ya forma parte del precio del petróleo.
Una refinería que compara dos tipos de crudo debe valorar, además del precio, el transporte, los seguros, los retrasos portuarios, los riesgos de seguridad y el coste de adaptar sus operaciones. El barril con la cotización más baja no siempre es el más barato una vez entregado.
Brent, Dubái y Omán seguirán siendo referencias centrales para contratos y fórmulas de precios. Sin embargo, la prima por disponer de un acceso fiable al mercado podría adquirir más peso en las negociaciones entre productores, comerciantes y compradores.
Ormuz pierde exclusividad, no importancia
Sería un error concluir que el estrecho de Ormuz está dejando de importar.
Por él siguen circulando enormes volúmenes de crudo y productos petrolíferos. Los oleoductos alternativos no pueden absorber todos los barriles desplazados y sus terminales y rutas marítimas posteriores afrontan riesgos propios. Septiembre lo demostró: cuando el oleoducto East-West dejó de funcionar, el petróleo saudí volvió a pasar por el estrecho.
También existe una diferencia entre el crudo y los combustibles refinados. La recuperación de las exportaciones de petróleo sin refinar no restablece automáticamente el suministro de diésel, combustible de aviación u otros productos cuando las refinerías, las redes logísticas y sus mercados siguen afectados.
La región puede volverse más resistente en un aspecto y más compleja en otro. Diversificar las rutas reduce la dependencia de un único paso, pero amplía la red de oleoductos, estaciones de bombeo, depósitos y puertos que gobiernos y operadores deben proteger.
Ormuz conserva su importancia estratégica. Lo que cambia es hasta qué punto productores y clientes están dispuestos a depender exclusivamente de él.
¿Qué ocurrirá después de la guerra?
El final de la guerra aún no está a la vista. Irán afirma que el estrecho seguirá cerrado hasta que Washington acepte sus condiciones. Esta semana, las informaciones de que la Casa Blanca había pedido al Pentágono opciones para reanudar los ataques llevaron el Brent por encima de 105 dólares por barril el jueves. El viernes, el presidente Trump dijo que no habrá ataques antes de las elecciones legislativas del 3 de noviembre, y los precios retrocedieron hacia los 102 dólares.
Si terminan los combates y mejora la seguridad marítima, algunos envíos volverán a las rutas económicamente más eficientes por Ormuz. La geografía, la infraestructura existente y las relaciones comerciales de larga duración seguirán contando.
Pero las inversiones realizadas durante una crisis no pierden necesariamente su valor cuando disminuye el peligro inmediato. La capacidad exportadora de reserva puede servir como seguro frente a futuras interrupciones, aunque no se utilice por completo todos los días.
Esto podría influir en los contratos de suministro a largo plazo, las estrategias de compra de las refinerías, las inversiones en oleoductos y el valor geopolítico de puertos alejados del estrecho.
Nada garantiza una reducción permanente del tráfico por Ormuz. El resultado dependerá de los costes de infraestructura, la seguridad, los incentivos comerciales y la solidez de las nuevas rutas. Lo que sí ha cambiado es que las alternativas están siendo puestas a prueba bajo presión real, no solo debatidas como planes de contingencia.
El análisis de HormuzEye
La batalla inmediata es por la cuota de mercado. Arabia Saudí, Emiratos y otros productores quieren hacer llegar sus barriles a los clientes pese a las interrupciones. Los compradores buscan suministros fiables a un coste total competitivo.
El cambio más profundo afecta al acceso al mercado. La fortaleza de un productor depende cada vez menos exclusivamente de sus reservas y capacidad de extracción, y más de su posibilidad de ofrecer varias rutas creíbles de exportación.
Esa competencia ya es visible en los fletes, los precios oficiales de venta, las decisiones de compra de las refinerías y las inversiones en oleoductos y puertos. Una ruta fiable puede convertir un barril en principio más caro en la mejor compra.
Ormuz no está perdiendo su importancia. Está perdiendo su exclusividad.
Ese podría ser uno de los cambios más trascendentes derivados de la guerra con Irán.
Antes, la pregunta era cuánto petróleo podía pasar por el estrecho de Ormuz.
Ahora, la pregunta es cuánto petróleo de Oriente Medio seguirá necesitando pasar por allí.
Fuentes
- Kpler, explicación sobre las exportaciones de crudo del Golfo
- Euronews, 5 de octubre, datos de exportación de Kpler
- Hellenic Shipping News, datos de Kpler sobre transbordos entre petroleros
- CNBC, 6 de octubre, flujos por Ormuz según Kpler
- Reuters vía US News, 7 de octubre, récord semanal de ataques contra petroleros
- Reuters, 8 de octubre, tránsitos por Ormuz en mínimos de dos meses
- Al Jazeera, 6 de octubre, oleoducto East-West a 5,8 millones de barriles diarios
- OilPrice.com, cifras de Kpler y MEES sobre Yanbu y el oleoducto
- Reuters vía gCaptain, 5 de octubre, precios oficiales saudíes de noviembre
- Reuters, 6 de octubre, rutas alternativas
- Reuters, 15 de mayo, oleoducto emiratí
- Economic Times / Bloomberg, 8 de octubre, compras de India
- Nairametrics, 8 de octubre, descuentos de África occidental
- Anadolu, 9 de octubre, precios del petróleo tras descartar Trump ataques antes de las elecciones
- Quartz, 8 de octubre, el Brent cierra a 105,36 dólares
Aviso legal: HormuzEye ofrece únicamente análisis de mercado con fines educativos e informativos. Este contenido no es asesoramiento financiero, no es asesoramiento de inversión y no constituye una recomendación de compra o venta. Los mercados petroleros son volátiles y los acontecimientos geopolíticos pueden cambiar con rapidez. Realice siempre su propia investigación y consulte a un asesor financiero cualificado antes de tomar decisiones de inversión.