Analyse de marché éducative uniquement. Pas de conseil financier.
Un baril de brut chargé sur la côte du golfe Persique n'arrive plus avec un calcul de transport simple. L'acheteur doit se demander si un pétrolier pourra franchir Ormuz, ce que facturera l'assureur, combien de temps durera le voyage et si un autre terminal d'exportation offre une affaire plus sûre.
Ces questions transforment le commerce pétrolier du Moyen-Orient. Pendant des décennies, le détroit d'Ormuz a été la sortie naturelle d'une grande partie de la production régionale. La route était efficace, mais la concentration du trafic exposait producteurs et raffineries aux perturbations d'un seul passage étroit.
La guerre avec l'Iran a fait de cette vulnérabilité une décision commerciale quotidienne.
L'Arabie saoudite transporte du brut à travers son territoire jusqu'à la mer Rouge. Les Émirats arabes unis renforcent leurs infrastructures d'exportation à Fujaïrah, hors du détroit. L'Irak étudie des voies d'accès à la Méditerranée en passant par la Syrie.
Chaque option comporte des coûts et des risques de sécurité. Ensemble, elles suggèrent toutefois que l'accès aux routes d'exportation devient un avantage concurrentiel à part entière.
Au Moyen-Orient, la concurrence ne porte plus seulement sur les volumes produits. La capacité à livrer le pétrole de manière fiable, rapide et économique prend une importance croissante.
Cette distinction pourrait transformer le commerce énergétique régional bien après la fin des combats.
Une reprise qui masque une transformation
Les exportations pétrolières se sont redressées, mais leurs itinéraires ont changé. Selon la société de suivi maritime Kpler, les exportations de brut de la région du Golfe, hors Iran, sont revenues en septembre à leur niveau d'avant-guerre : au moins 16,5 millions de barils par jour. La différence tient au chemin emprunté. Avant la guerre, 83 % du brut de la région franchissait Ormuz. En septembre, 40 % ont quitté la région sans passer par le détroit.
Les barils qui traversent encore le détroit ne voyagent plus comme avant. Plus de 70 % du brut passé par Ormuz en août a été transbordé d'un pétrolier à l'autre au large des Émirats ou d'Oman, selon Kpler. Une flotte navette de très grands transporteurs de brut (VLCC, very large crude carriers) achemine désormais le pétrole des terminaux du Golfe vers des points de transbordement hors du détroit, au lieu de naviguer directement jusqu'à l'acheteur.
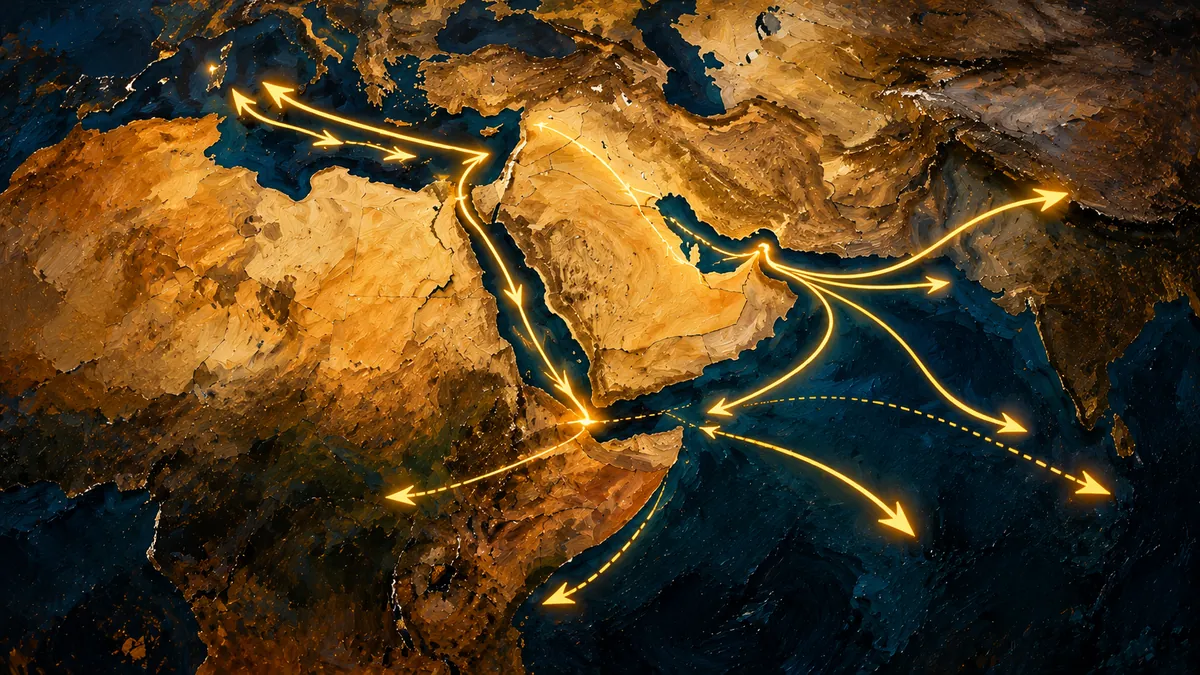
La nuance est essentielle. Une reprise du volume total des exportations ne signifie pas le retour de l'ancien système commercial. Davantage de pétrole peut parvenir aux acheteurs alors que la route traditionnelle reste perturbée.
Et la reprise reste fragile. Au cours de la semaine du 28 septembre au 5 octobre, au moins 12 attaques ont visé des pétroliers et méthaniers autour du détroit, le total hebdomadaire le plus élevé depuis le début de la guerre le 28 février, selon des sources de sécurité maritime citées par Reuters. Reuters indiquait le 8 octobre que le trafic par Ormuz était tombé à son plus bas niveau depuis plus de deux mois. Avant ce recul, les données de Kpler situaient les flux de brut par le détroit à environ 10,3 millions de barils par jour pour la semaine close le 3 octobre, soit près de 23 % sous le niveau d'avant-guerre de 13,5 millions.
Les débouchés alternatifs donnent plus de latitude aux producteurs et réduisent pour les acheteurs la dépendance à un passage maritime unique. Mais ils comportent leurs propres fragilités. La capacité des oléoducs est limitée, les terminaux peuvent être visés et les détours peuvent allonger les trajets vers certains clients.
Arabie saoudite : la mer Rouge devient une alternative commerciale
L'Arabie saoudite possède l'alternative terrestre la plus solidement établie. Son oléoduc East-West achemine du brut sur environ 1 200 kilomètres, des gisements de l'est jusqu'à Yanbu, sur la mer Rouge. Les exportations peuvent ainsi éviter complètement Ormuz.
La capacité nominale de l'oléoduc est d'environ 7 millions de barils par jour. L'essentiel est de savoir quelle part en est utilisée, et à quelle fréquence le flux est interrompu.
Avant la guerre, Yanbu n'exportait qu'environ 750 000 barils par jour. Cet été, le terminal en traitait près de 4 à 4,5 millions, selon la publication spécialisée MEES (Middle East Economic Survey). Kpler estime que l'oléoduc transportait environ 5,5 millions de barils par jour avant l'attaque de septembre.
Cette attaque a montré à la fois la valeur et les limites de la route. Le 10 septembre, une frappe de drone a entièrement stoppé les chargements à Yanbu. L'Arabie saoudite n'a pas cessé d'exporter. Elle a renvoyé son pétrole vers l'est : le brut saoudien franchissant Ormuz est passé de 0,7 million de barils par jour en août à 2,8 millions en septembre, selon Kpler. Le contournement a eu besoin du détroit même qu'il devait éviter.
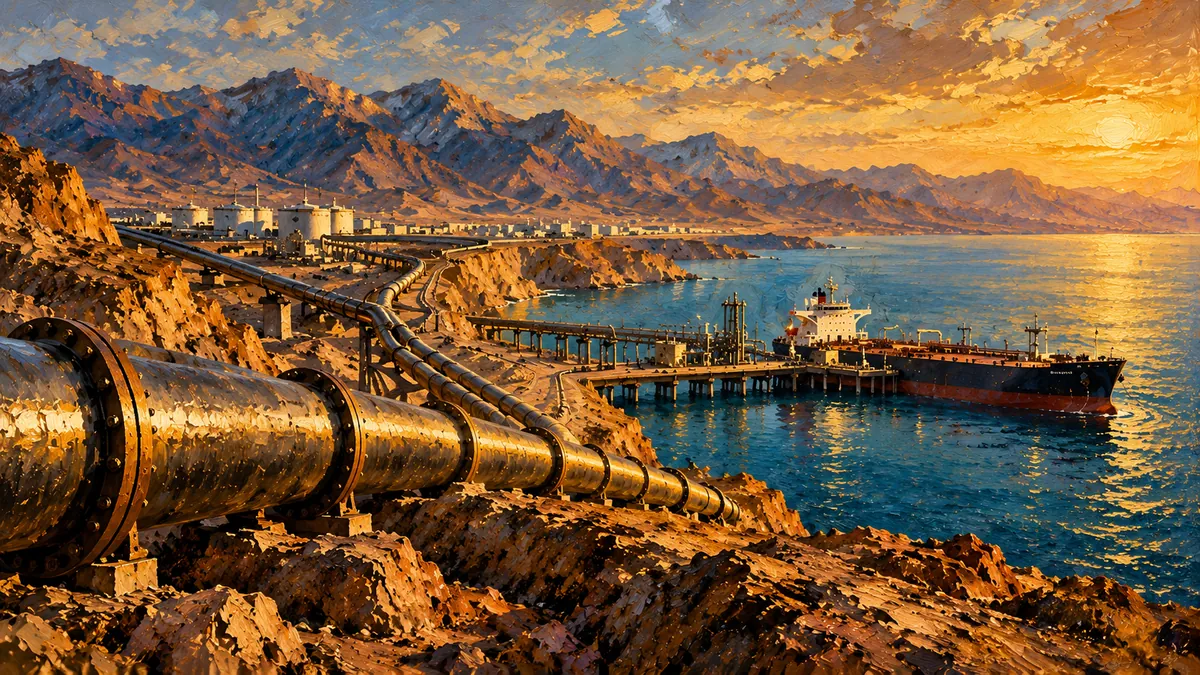
L'oléoduc a depuis été rétabli. Le 6 octobre, le ministre de l'Énergie, le prince Abdulaziz ben Salmane, a déclaré que son débit avait atteint 5,8 millions de barils par jour.
La question stratégique ne consiste plus seulement à savoir si le royaume peut acheminer son pétrole vers l'ouest. Il faut aussi déterminer si cette route modifie les conditions commerciales dans lesquelles les barils saoudiens affrontent la concurrence.
Les prix de novembre du royaume suggèrent que oui. Le 5 octobre, Saudi Aramco a abaissé par surprise de 3 dollars par baril le prix de vente officiel (OSP, official selling price) de l'Arab Light destiné aux acheteurs asiatiques, à 5 dollars sous la moyenne Oman-Dubaï. C'est la décote la plus forte depuis juin 2020, alors que le marché attendait une hausse. Les qualités plus lourdes pour l'Asie ont baissé de 5 dollars. Dans le même temps, Aramco a relevé de 3 dollars par baril ses prix pour le nord-ouest de l'Europe, après la reprise des exportations depuis Yanbu.
Les raffineurs asiatiques y ont vu une compensation pour des frais de fret record. Pour l'Europe, les cargaisons de Yanbu évitent totalement Ormuz. Le même brut, deux routes, deux prix.
Ces décisions ne dépendent pas uniquement du cours du pétrole. Les raffineries comparent le prix du brut aux coûts de fret et d'assurance, aux risques de transit, aux délais de livraison et à l'adéquation du pétrole avec leurs installations. Un baril proposé moins cher peut perdre son intérêt si son transport est coûteux ou incertain.
La sortie par la mer Rouge offre davantage de souplesse à l'Arabie saoudite, sans faire disparaître les risques géopolitiques. Les Houthis ont revendiqué en septembre des attaques contre des installations d'Aramco à Yanbu, et cette semaine ils ont frappé deux aéroports saoudiens. La valeur de la route dépendra de la fiabilité de l'oléoduc, de la sécurité des terminaux et des conditions maritimes au-delà de Yanbu.
Émirats arabes unis : faire de Fujaïrah un avantage stratégique
Les Émirats arabes unis développent depuis des années un débouché pétrolier sur le golfe d'Oman. L'oléoduc Habshan-Fujairah permet au brut d'Abou Dhabi de rejoindre un terminal situé hors du détroit d'Ormuz.
Cet investissement modifie la répartition des exportations nationales. Selon des informations de marché, les expéditions de brut émirien transitant par Ormuz ont reculé de près de 53 % en juillet, tandis que Fujaïrah assurait environ les deux tiers des exportations de brut du pays durant cette période.
Fujaïrah est plus qu'un port de chargement. Ses capacités de stockage, de négoce et de soutage en font un pôle énergétique maritime. Pour les clients préoccupés par les retards ou l'insécurité à Ormuz, charger en dehors du détroit peut représenter un avantage commercial.
Reuters rapportait en mai que les Émirats accéléraient un autre projet d'oléoduc afin d'augmenter leur capacité à contourner Ormuz. Ces investissements montrent que la diversification des itinéraires entre dans la planification énergétique de long terme et ne relève plus uniquement de l'urgence.
Fujaïrah reste exposée aux menaces régionales. Installer un terminal au-delà d'un passage étroit réduit un risque sans résoudre l'ensemble du problème de sécurité.
Irak : l'option méditerranéenne
L'Irak fait face à un défi plus difficile. Une grande partie de ses exportations pétrolières dépend des terminaux du sud, dans le golfe Persique. Le pays est donc particulièrement vulnérable lorsque la navigation par Ormuz est perturbée.
Une idée suscite un regain d'intérêt : créer un corridor permettant au brut irakien de traverser la Syrie vers la Méditerranée. Une liaison opérationnelle pourrait ouvrir l'accès aux marchés européens et à d'autres clients sans passage obligé par le détroit.
L'intérêt du secteur pour ces routes grandit. Reuters indiquait le 6 octobre que des dirigeants pétroliers affirment de plus en plus que le monde a besoin de davantage de routes d'exportation, et pas seulement de davantage de production.
Pour l'instant, cette route méditerranéenne reste un projet et non une solution de remplacement opérationnelle aux terminaux du sud de l'Irak. Il faudrait des financements, des travaux de construction ou de remise en état, des accords de transit et une sécurité durable dans plusieurs territoires.
L'intérêt pour ce corridor n'en est pas moins révélateur. Sa simple possibilité peut influencer la manière dont les responsables irakiens évaluent leur futur pouvoir de négociation et leur exposition aux perturbations maritimes.
Inde : les raffineurs suivent le prix livré
Le basculement se voit dans les décisions de raffineries situées à des milliers de kilomètres du Golfe. Elles achètent du brut livré, pas simplement un prix de référence.
Les importations indiennes de brut du Moyen-Orient sont revenues en septembre à leur niveau d'avant-guerre, près de 3 millions de barils par jour, selon Kpler. Dans le même temps, des informations de début octobre suggéraient que certaines raffineries indiennes réduisaient leurs achats de brut russe pour novembre, alors que ce pétrole renchérissait et que la concurrence chinoise pour ces barils s'intensifiait.
Cela ne signifie pas un abandon définitif du pétrole russe. Les raffineries réagissent à l'évolution des remises, des frais de transport, des modalités de paiement, de la qualité du brut et de la fiabilité des livraisons.
Lorsque les producteurs du Golfe rétablissent leurs capacités d'exportation et proposent des conditions compétitives, certains de leurs barils redeviennent attractifs. Une concurrence directe s'installe entre fournisseurs éloignés géographiquement mais liés par le coût réel du pétrole livré.
L'enjeu dépasse l'Inde. Les producteurs ne peuvent plus considérer leurs relations historiques avec les clients comme acquises si un concurrent offre une meilleure combinaison de prix, de sécurité et de logistique.
Afrique de l'Ouest : la perdante inattendue
Les conséquences vont bien au-delà du Moyen-Orient.
Des exportateurs comme l'Angola, le Nigeria et la République du Congo affrontent une concurrence accrue lorsque le brut du Golfe redevient plus accessible et se vend à des prix offensifs. Des voyages plus longs et des frais de fret record réduisent encore l'attrait des qualités ouest-africaines pour les raffineries asiatiques.
Selon des informations de marché du 8 octobre, le brut ouest-africain s'échangeait avec sa plus forte décote par rapport au Dated Brent depuis plus de dix ans. Les indications pour des cargaisons précises varient fortement selon la qualité et la date de chargement, mais la tendance est nette.
Cet exemple montre la pression exercée sur les producteurs qui cherchent à satisfaire les mêmes raffineries. Une perturbation concentrée autour d'Ormuz peut créer des perdants inattendus à des milliers de kilomètres lorsque les flux commerciaux se réorganisent.
Fret, assurance et le vrai prix d'un baril
Le prix affiché à côté d'une référence n'est que le début du calcul. Pour une raffinerie, ce qui compte, c'est le coût du baril une fois le transport, l'assurance, les retards et les risques de la route pris en compte.
Les taux de fret des plus grands pétroliers ont atteint des niveaux record cet automne. Aramco elle-même a envisagé d'accorder des remises sur le brut chargé au large d'Oman pour dédommager les acheteurs, selon des sources proches du dossier citées par Reuters. Quand le premier exportateur mondial ajuste ses prix au fret, le fret fait désormais partie du prix du pétrole.
Une raffinerie comparant deux bruts doit prendre en compte le prix d'achat, le fret, l'assurance, les retards portuaires, l'exposition aux risques de sécurité et les coûts d'adaptation de ses opérations. Le baril affiché au prix le plus bas n'est pas nécessairement le moins cher une fois livré.
Les références Brent, Dubaï et Oman continueront de structurer les contrats et les formules de prix. Toutefois, la prime associée à un accès fiable au marché pourrait prendre davantage de place dans les négociations entre producteurs, négociants et acheteurs.
Ormuz perd son exclusivité, pas son importance
Il serait erroné d'en conclure que le détroit d'Ormuz devient négligeable.
D'énormes volumes de brut et de produits pétroliers y transitent toujours. Les oléoducs alternatifs ne peuvent absorber tous les barils détournés. Leurs terminaux et les routes maritimes qui les prolongent restent eux aussi exposés. Septembre l'a prouvé : quand l'oléoduc East-West s'est arrêté, le pétrole saoudien est repassé par le détroit.
Il faut également distinguer le pétrole brut des carburants raffinés. La reprise des exportations de brut ne rétablit pas automatiquement l'approvisionnement en gazole, en carburéacteur ou en autres produits lorsque les raffineries, la logistique et les marchés concernés restent perturbés.
La région peut donc gagner en résilience sur un plan tout en devenant plus complexe sur un autre. La diversification réduit la dépendance à un seul passage, mais elle élargit aussi le réseau d'oléoducs, de stations de pompage, de dépôts et de ports que les gouvernements et les opérateurs doivent protéger.
Ormuz conserve son importance stratégique. Ce qui change, c'est la volonté des producteurs et des clients de ne plus dépendre exclusivement de cette voie.
Que se passera-t-il après la guerre ?
La fin de la guerre n'est pas encore en vue. L'Iran affirme que le détroit restera fermé tant que Washington n'aura pas accepté ses conditions. Cette semaine, des informations selon lesquelles la Maison Blanche avait demandé au Pentagone des options pour reprendre les frappes ont propulsé le Brent au-dessus de 105 dollars le baril jeudi. Vendredi, le président Trump a affirmé qu'il n'y aurait pas de frappes avant les élections de mi-mandat du 3 novembre, et les prix sont redescendus vers 102 dollars.
Si les combats cessent et que la sécurité maritime s'améliore, certaines cargaisons reviendront vers les itinéraires les plus économiques passant par Ormuz. La géographie, les infrastructures existantes et les relations commerciales anciennes continueront de compter.
Mais les investissements réalisés pendant une crise ne perdent pas nécessairement leur utilité lorsque le danger immédiat s'éloigne. Des capacités d'exportation supplémentaires peuvent constituer une assurance contre de futures perturbations, même sans être utilisées à plein régime chaque jour.
Cela pourrait peser sur les contrats d'approvisionnement de long terme, les stratégies d'achat des raffineries, les investissements dans les oléoducs et la valeur géopolitique de ports éloignés du détroit.
Rien ne garantit une diminution permanente du trafic par Ormuz. L'issue dépendra des coûts d'infrastructure, des conditions de sécurité, des incitations commerciales et de la solidité des nouvelles routes. La différence est que ces solutions sont désormais éprouvées dans des conditions réelles de crise, au lieu de rester de simples plans de secours.
L'analyse de HormuzEye
La bataille immédiate porte sur les parts de marché. L'Arabie saoudite, les Émirats et d'autres producteurs veulent livrer leurs barils malgré les perturbations. Les acheteurs recherchent un approvisionnement fiable à un coût total compétitif.
Le changement plus profond concerne l'accès aux marchés. La puissance d'un producteur ne dépend plus seulement de ses réserves et de sa capacité de production, mais de plus en plus de son aptitude à proposer plusieurs itinéraires crédibles vers les clients.
Cette concurrence est déjà visible dans les taux de fret, les prix de vente officiels, les décisions d'achat des raffineries et les investissements dans les oléoducs et les ports. Une route fiable peut faire d'un baril a priori plus cher le meilleur achat.
Ormuz ne devient pas sans importance. Le détroit devient moins incontournable.
Cela pourrait être l'une des évolutions les plus lourdes de conséquences de la guerre avec l'Iran.
Autrefois, la question était de savoir combien de pétrole pouvait franchir le détroit d'Ormuz.
Désormais, elle est de savoir quelle quantité de pétrole du Moyen-Orient aura encore besoin de l'emprunter.
Sources
- Kpler, note explicative sur les exportations de brut du Golfe
- Euronews, 5 octobre, données d'exportation de Kpler
- Hellenic Shipping News, données de Kpler sur les transbordements entre pétroliers
- CNBC, 6 octobre, flux par Ormuz selon Kpler
- Reuters via US News, 7 octobre, record hebdomadaire d'attaques contre des pétroliers
- Reuters, 8 octobre, transits par Ormuz au plus bas depuis deux mois
- Al Jazeera, 6 octobre, oléoduc East-West à 5,8 millions de barils par jour
- OilPrice.com, chiffres de Kpler et du MEES sur Yanbu et l'oléoduc
- Reuters via gCaptain, 5 octobre, prix officiels saoudiens de novembre
- Reuters, 6 octobre, routes alternatives
- Reuters, 15 mai, oléoduc émirien
- Economic Times / Bloomberg, 8 octobre, achats indiens
- Nairametrics, 8 octobre, décotes ouest-africaines
- Anadolu, 9 octobre, prix du pétrole après l'exclusion par Trump de frappes avant les élections
- Quartz, 8 octobre, clôture du Brent à 105,36 dollars
Avertissement : HormuzEye fournit uniquement une analyse de marché éducative et informative. Ce contenu ne constitue pas un conseil financier, ni un conseil en investissement, ni une recommandation d'achat ou de vente. Les marchés pétroliers sont volatils et les événements géopolitiques peuvent évoluer rapidement. Faites toujours vos propres recherches et consultez un conseiller financier qualifié avant de prendre des décisions d'investissement.